Comprar de contado o financiar tu primer vehículo de carga en Honduras: qué conviene a tu PYME
Para un pequeño o mediano negocio en Honduras, el primer vehículo de carga no es un gasto: es una herramienta que debe generar ingresos desde el primer día. Por eso la decisión de pagar de contado o recurrir al financiamiento pesa tanto. No se trata solo de cuánto dinero tienes hoy, sino de cuánto capital de trabajo necesitas conservar para operar, comprar inventario y cubrir la planilla mientras la unidad empieza a facturar.
Esta guía compara ambas rutas con franqueza: sus ventajas, sus riesgos y cómo saber cuál encaja mejor con tu flujo de caja.
Pago de contado: control total, pero capital inmovilizado
Comprar de contado significa pagar el precio completo de la unidad y quedarte sin cuotas. Es la ruta que da mayor tranquilidad, y también la que exige más disciplina financiera.
Ventajas
- Cero deuda y cero intereses. El costo total es el precio negociado; no pagas un peso adicional en financiamiento.
- Mejor poder de negociación. Un pago inmediato suele abrir la puerta a descuentos, accesorios o mantenimiento incluido.
- El activo trabaja para ti desde el día uno. Todo el margen que genera el vehículo se reinvierte en el negocio, no en una cuota.
- Liquidez emocional. Sin cuotas fijas, los meses flojos no se convierten en una amenaza.
Riesgos
- Inmovilizas efectivo. El dinero que usaste para el vehículo deja de estar disponible para inventario, materia prima o cubrir una oportunidad repentina.
- Menor capacidad de reacción. Si el negocio necesita capital en un mes complicado, ya no está en la caja.
- Oportunidad perdida. Ese mismo dinero podría financiar una campaña, contratar personal o comprar más producto.
El pago de contado conviene cuando ya tienes un colchón de efectivo que cubre al menos tres meses de operación después de la compra, y cuando el vehículo no representa todo tu capital disponible.
Financiamiento: conservas liquidez, asumes una cuota
El financiamiento te permite poner a trabajar un vehículo hoy sin descapitalizar el negocio. La unidad empieza a generar ingresos mientras pagas su cuota mes a mes.
Ventajas
- Preservas capital de trabajo. El efectivo que no usaste en la compra sigue disponible para operar y crecer.
- Acceso a una unidad mejor. Puedes elegir un vehículo con más capacidad de carga o mejores condiciones para tu operación, no solo el que tu efectivo alcanza hoy.
- Cuota predecible. Un pago fijo mensual facilita planificar el flujo de caja y proyectar la rentabilidad.
- Construyes historial crediticio. Cumplir una financiación ordenada fortalece tu perfil para futuras inversiones.
Riesgos
- Costo financiero real. Los intereses y comisiones hacen que pagues más que el precio de contado. La pregunta no es si cuesta más, sino si ese costo es menor que el ingreso que genera el vehículo.
- Cuota fija en meses flojos. Si la operación baja, la cuota sigue ahí.
- Requisitos y tiempos. El proceso de aprobación puede tomar días y exige documentación.
- Compromiso de largo plazo. Financiar mal —con una cuota que aprieta el flujo— es la vía más rápida a un problema de caja.
Cómo calcular si tu flujo de caja soporta una cuota mensual
Antes de firmar cualquier financiamiento, haz el cálculo con números reales, no con optimismo. Sigue este orden:
- Estima el ingreso que el vehículo generará cada mes. ¿Cuántos viajes o entregas hará por semana? ¿Cuánto cobras por cada uno, descontando combustible y mantenimiento?
- Resta los costos de operación. Combustible, mantenimiento, seguro, repuestos y salario del conductor (si aplica).
- Obtén el flujo neto mensual. Ese es el dinero que realmente deja la unidad después de trabajar.
- Compara con la cuota. Como regla práctica, una cuota sana no debería consumir más del 30% de ese flujo neto. Si la supera, el vehículo trabaja para el banco, no para tu empresa.
- Prueba un mes malo. Repite el cálculo asumiendo 30% menos de viajes. Si aún cubres la cuota y te queda margen, el financiamiento es viable.
Si en el escenario pesimista no puedes cubrir la cuota, conviene ajustar: aumentar el enganche, extender el plazo o elegir una unidad más económica.
Qué documentación y requisitos suelen pedir en Honduras
Aunque cada financiera y banco maneja sus propias políticas, los expedientes para un vehículo comercial suelen incluir:
- Documento de identidad y, cuando aplica, Registro Tributario Nacional (RTN) del negocio.
- Escritura de constitución o permisos de operación, si compras a nombre de una empresa.
- Estados de cuenta bancarios de los últimos meses para demostrar flujo.
- Constancia de ingresos o declaraciones de impuestos.
- Referencias personales y comerciales.
- Un enganche inicial, normalmente entre el 20% y el 30% del valor de la unidad, más los gastos de formalización.
Ten a mano una proyección simple de cómo el vehículo pagará su propia cuota. Los comités de crédito valoran a quien llega con números claros: transmites que sabes usarás la unidad para generar ingresos, no solo para gastar menos.
La comparación honesta: contado frente a financiamiento
| Criterio | Pago de contado | Financiamiento |
|---|---|---|
| Costo total | Precio negociado, sin intereses | Precio más intereses y comisiones |
| Capital de trabajo | Se reduce de inmediato | Se conserva |
| Riesgo en meses flojos | Bajo, sin cuotas | Alto si la cuota es ajustada |
| Velocidad de compra | Inmediata | Depende de la aprobación |
| Mejor para | Negocio con efectivo sólido y estable | PYME que necesita crecer sin descapitalizarse |
No existe una respuesta universal. Existe la respuesta que tu flujo de caja puede sostener sin poner en riesgo la operación.
Elige el vehículo según el uso, no solo según el precio
La forma de pago es la mitad de la decisión; la otra mitad es qué unidad necesita tu operación. Karry ofrece configuraciones distintas para cada tipo de trabajo, y elegir bien reduce el riesgo de financiar algo que no rinde.
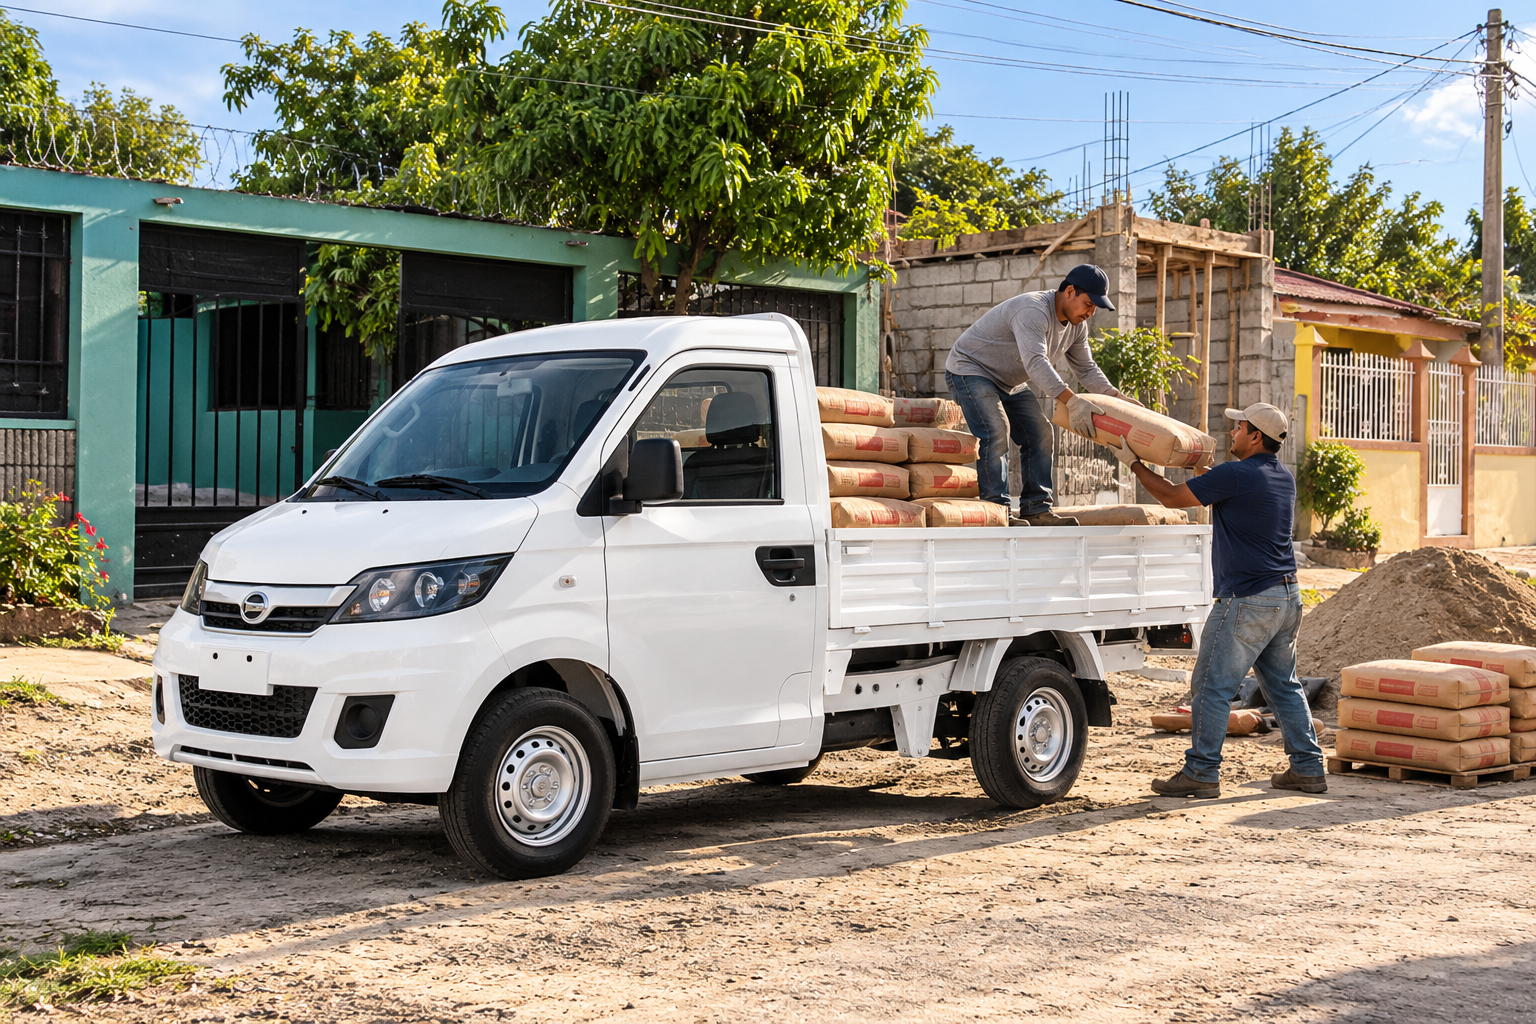
- Q22B Cabina Sencilla: pickup con cama de 3 metros y capacidad de carga de hasta 1,130 kg, ideal para transportar materiales, herramientas y carga para negocios. Motor Chery ACTECO con tecnología AVL europea, ABS+EBD y suspensión McPherson.
- Q22E Doble Cabina: combina espacio para pasajeros con versatilidad de carga, útil cuando el equipo y el producto viajan juntos.
- Q22L Furgón y Q22L Cargo: carga cerrada y protegida para entregas urbanas y distribución, con chasis reforzado y bajo consumo de combustible.
- Q22L Mini Bus y Karry Q22L 11 Pasajeros: transporte de personal y rutas comerciales.
- TF200 y TF350 Voyager: utilitarios ligeros de tres ruedas, compactos y maniobrables para calles estrechas, con bajo costo operativo.
- Mini-X: mini truck eléctrico para operaciones urbanas con foco en eficiencia.
Cuanto más alineada esté la unidad con tu uso real —capacidad de carga, tipo de carrocería, consumo— más rápido pagará su propia cuota, sea con contado o con financiamiento.
Conclusión: decide con números, no con miedo
Pagar de contado o financiar tu primer vehículo de carga en Honduras es una decisión de flujo de caja, no de orgullo. El contado te da control si tu efectivo lo permite sin dejar al negocio sin aire. El financiamiento te da velocidad y liquidez si la cuota cabe cómodamente en el ingreso que el vehículo genera.
Haz el cálculo, prueba el escenario difícil y luego elige la unidad que se ajuste a tu trabajo real.
¿Listo para dar el siguiente paso? Cotiza tu pickup o furgón Karry con Motorrad Honduras y arma un plan que impulse tu empresa desde el primer viaje. Explora los modelos y solicita tu cotización hoy.